

Faro de los Mercados 27/10/2026
El petróleo vuelve a marcar el rumbo de unos mercados muy pendientes de los bancos centrales
La última semana dejó un balance negativo para la renta variable y confirmó que el riesgo energético ha pasado a ocupar el centro del escenario. El Brent avanzó con fuerza hasta 116,72 dólares por barril, mientras las bolsas retrocedieron a ambos lados del Atlántico. La combinación de tensión geopolítica, encarecimiento de la energía y próximas reuniones de los bancos centrales llevó a los inversores a reducir exposición al riesgo, incluso en un entorno en el que los datos de actividad siguen mostrando una resiliencia apreciable.
La semana que comienza estará marcada por dos interrogantes: i) si la tensión en el estrecho de Ormuz seguirá impulsando la energía, a pesar de que los volúmenes de crudo que salen de Oriente Medio están en los niveles previos al inicio de la guerra y, ii) si los bancos centrales mantendrán su mensaje ante la moderación observada en algunas rentabilidades soberanas.
La guerra entre Estados Unidos e Irán mantiene la energía en el centro del mercado
El foco geopolítico continúa situado especialmente en Oriente Medio. Las fuerzas estadounidenses bloquearon a un buque cisterna acusado de vulnerar el bloqueo naval sobre puertos iraníes. El episodio supone un aumento de la intervención militar directa y refuerza la posibilidad de nuevas alteraciones. Ante tanta tensión, se anunció un acuerdo entre Estados Unidos y Rusia para suministrar 300.000 toneladas de diésel a los mercados internacionales. La iniciativa pretende aliviar la escasez de productos refinados, pero también ha abierto un nuevo frente político con Ucrania.
Con este panorama, el Brent cerró la semana en 116,72 dólares, un 6,24% más caro. Se trata, además, del cierre semanal más alto desde mayo de 2012. La Agencia Internacional de la Energía señaló en su informe de octubre que la recuperación de la oferta sigue siendo frágil, que los inventarios mundiales se redujeron en septiembre y que el mercado del diésel permanece sometido a una presión significativa.
El crecimiento mundial resiste, pero aumenta el riesgo de fragmentación
El Fondo Monetario Internacional mantiene una previsión de crecimiento mundial del 3,1% para 2026, al tiempo que anticipa una inflación global del 4,7%. El mensaje de fondo es menos tranquilizador que las cifras: el agotamiento de parte de las reservas energéticas de emergencia y el escaso margen presupuestario de numerosos gobiernos podrían poner a prueba la capacidad de resistencia de la economía mundial.
La inversión vinculada a la inteligencia artificial continúa actuando como contrapeso al shock energético. Sin embargo, el crecimiento mundial aparece cada vez más concentrado en economías conectadas con la cadena de valor tecnológica o aquellas beneficiadas por sus exportaciones de energía.
Por último, destacamos la proximidad de las elecciones legislativas estadounidenses del 3 de noviembre, las cuales son un factor adicional de incertidumbre, especialmente por las reacciones que pueda tener Trump.
Europa pierde impulso mientras aumentan sus riesgos políticos
Los datos europeos de la semana pasada mostraron una pérdida de dinamismo. El índice ZEW de confianza inversora de la zona euro cayó hasta 18,5 puntos desde los 25,8 de la lectura anterior. Los PMIs provisionales de octubre permanecieron en terreno expansivo, pero también se moderaron: el manufacturero se situó en 52,4 y el de servicios en 51,7.
La región afronta además un entorno político más convulso. Francia continúa inmersa en una crisis institucional y social, agravada por las protestas posteriores al ataque registrado en Trappes y por la cercanía de las elecciones presidenciales.
La combinación de menor confianza, disputas políticas y dependencia energética deja a Europa especialmente expuesta a un petróleo caro. La publicación del PIB del tercer trimestre, para la que se espera un avance del 1,1%, permitirá comprobar hasta qué punto la economía ha soportado el deterioro del entorno. También conoceremos la tasa de desempleo de septiembre, estimada en el 6,4%, sin cambios frente a agosto.
China mantiene un crecimiento moderado y Estados Unidos conserva una mayor fortaleza
China publicó un crecimiento interanual del PIB del 4,5%, ligeramente al 4,3% anterior. La producción industrial avanzó un 5,5%, también por encima de las expectativas, mientras que la tasa de desempleo descendió al 5,2%. No se aprecia una clara mejoría, pero sí una economía capaz de sostener su actividad bajo un contexto internacional complejo.
En Estados Unidos, los PMIs provisionales de octubre continuaron en niveles claramente expansivos. El indicador manufacturero subió hasta 56 puntos, mientras que el de servicios corrigió hasta 57,9 desde el 58,8 anterior. La confianza del consumidor de la Universidad de Michigan mejoró las previsiones al situarse en 48 puntos, aunque permanece en niveles históricamente bajos.
A lo largo de la presente semana la atención se centrará en la decisión de la FED y, especialmente en sus comentarios posteriores. Otras referencias serán: i) la confianza del consumidor de The Conference Board, ii) la primera lectura del PIB estadounidense del tercer trimestre, con una estimación del 3,2%, y ii) el índice de precios del consumo personal (PCE) de septiembre.
Las bolsas corrigen de forma generalizada y Europa vuelve a quedar rezagada
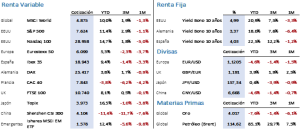
La renta variable cerró la semana con descensos en todos los índices analizados. El S&P 500 cedió un 0,47% hasta 7.623,68 puntos y el Nasdaq 100 perdió un 0,79% hasta 28.957,53. La corrección estadounidense fue moderada en términos semanales, pero confirma que la tecnología sigue siendo sensible a cualquier aumento de la incertidumbre sobre inflación, tipos de interés y sostenibilidad de las elevadas inversiones en inteligencia artificial.
Las caídas fueron más pronunciadas en Europa. El Euro Stoxx 50 retrocedió un 2,19% hasta 6.068,22 puntos y el Ibex 35 perdió un 1,74% hasta 18.989,80. El peor comportamiento europeo refleja su mayor sensibilidad a los precios de la energía y a una combinación menos favorable de crecimiento, confianza y estabilidad política.
La renta fija se estabiliza a la espera de la Reserva Federal y del BCE
La deuda pública mostró un comportamiento más defensivo. La rentabilidad del Treasury estadounidense a diez años descendió desde el 5,10% hasta el 4,99%, una caída de 11 puntos básicos. El movimiento puede interpretarse como una búsqueda parcial de refugio y como una señal de que el mercado empieza a valorar el impacto negativo que un petróleo caro podría tener sobre la actividad.
En Europa, el Bund alemán a diez años redujo su rentabilidad del 3,41% al 3,34%. El Bono español, en cambio, subió desde el 4,01% hasta el 4,05%, lo que amplió ligeramente el diferencial frente a Alemania. Esta evolución sugiere que la percepción de riesgo no se ha distribuido de manera uniforme y que los inversores continúan diferenciando entre emisores.
La Reserva Federal y el Banco Central Europeo celebrarán esta semana sus reuniones de política monetaria. No se esperan cambios en los tipos de referencia, por lo que el interés estará centrado en el tono de sus comunicados.
El Brent se dispara mientras oro y plata prolongan su corrección
El petróleo fue, con diferencia, el activo más destacado. El Brent avanzó un 6,24% hasta 116,72 dólares por barril. En un mercado con inventarios ajustados y costes de transporte elevados, cualquier incidente en Oriente Medio puede producir movimientos bruscos.
Los metales preciosos siguieron una dirección opuesta. El oro cayó un 4,14% hasta 4.007,90 dólares por onza, mientras que la plata retrocedió un 5,85% hasta 53,95 dólares. La magnitud del ajuste muestra que el aumento del riesgo geopolítico no siempre se traduce automáticamente en compras de valores refugio: las tomas de beneficios, la necesidad de liquidez y las expectativas sobre tipos reales también influyen. En el mercado de divisas, el euro se depreció un 0,33% frente al dólar y el cruce EUR/USD cerró en 1,1203.
La frase:
Y nos despedimos con la siguiente frase de Miguel Servet, teólogo y científico: “Cada cual es como Dios lo ha hecho, pero llega a ser como él mismo se hace”.
Resumen del comportamiento de principales activos financieros (26/10/2026)
El presente informe no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben.
Este documento ha sido elaborado por Portocolom Agencia de Valores S.A. con la finalidad de proporcionar información general a la fecha de emisión del informe y está sujeto a cambio sin previo aviso. Portocolom Agencia de Valores S.A. no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni pueden servir de base a ningún contrato, compromiso o decisión de ningún tipo.
La información que se incluye en el presente informe se ha obtenido de fuentes públicas y consideradas como fiables, y aunque se ha tenido un cuidado razonable para garantizar que la información que incluye el presente documento no sea ni incierta ni inequívoca en el momento de su publicación, no manifestamos que sea exacta y completa y no debe confiarse en ella como si lo fuera. Portocolom Agencia de Valores S.A. no asume responsabilidad alguna por cualquier pérdida, directa o indirecta, que pudiera resultar del uso de la información ofrecida en este informe. Comportamientos de variables en el pasado puede que no sean un buen indicador de su resultado en el futuro.