

Mercados Financieros 15/09/2026
Los mercados de renta fija experimentaron fuertes repuntes de las rentabilidades. Aunque el IPC en Estados Unidos se publicó en línea con lo esperado, los acontecimientos de la semana llevaron a los inversores a prever que los tipos de interés se mantendrán elevados durante más tiempo de lo anticipado hasta la fecha. Cabe destacar que los datos de inflación estadounidense evidenciaron que los niveles actuales de inflación se deben exclusivamente a la evolución de los precios del petróleo y sus derivados; el resto de las partidas reflejó un comportamiento muy normal y compatible con los objetivos de inflación de la FED.
¿Por qué reaccionó entonces el mercado enviando los tipos de interés globales a niveles no vistos desde hace años? Una vez más, la respuesta la encontramos en el presidente Trump y sus “alegres comentarios”. En primer lugar, se permitió anticipar un final de la guerra que no se producirá antes de que pasen las elecciones de mitad de mandato, algo que ya podíamos prever, pero que, al ser ratificado, genera una mayor incertidumbre, especialmente tras comprobar cómo reaccionó el mercado del petróleo. En segundo lugar, el propio Trump tuvo la brillante idea de conceder 5.000 USD a cada estadounidense si ganaba las elecciones de noviembre. Eso supondría un déficit adicional de 1,3 Trn USD, según las primeras estimaciones, equivalente al 2,5% de la deuda pública actual de Estados Unidos. Recordemos que la Administración Federal de los Estados Unidos acaba de alcanzar los 40 Trn USD de deuda y se encuentra muy cerca de su techo de gasto, que, de alcanzarse, podría volver a paralizar la actividad de la administración. Pero no podemos olvidar, en tercer lugar, que Irán mantiene su postura beligerante y está consiguiendo trasladar la acción militar al mar Rojo, donde los hutíes de Yemen están atacando emplazamientos clave de Arabia Saudí, zona por la que se estaba desviando parte del tráfico de petróleo para evitar el tránsito por el estrecho de Ormuz.
En Europa, el BCE no alteró el guion previsto desde hace tiempo. A pesar de que el PIB del segundo trimestre de 2026 volvió a situarse muy por debajo de lo esperado, con un crecimiento anualizado del 0,5%, la máxima autoridad en materia de política monetaria volvió a elevar el tipo de interés de referencia para la eurozona en 25 pbs, hasta situarlo en el 2,5%. Además, ante la espiral alcista y los temores al impacto de los tipos de interés en Estados Unidos, el mercado descuenta hasta tres subidas adicionales en los próximos meses, precisamente en un momento en el que los países periféricos de Europa están viendo cómo su actividad económica empieza a mostrar signos de debilidad. Esta situación contrasta con la mejoría observada en Alemania y Francia, aunque circunscrita exclusivamente a su sector manufacturero. Christine Lagarde dejó entrever que volverían a elevar el tipo de interés de referencia en diciembre si las dinámicas actuales no cambiaban a lo largo de las próximas semanas.
Durante la semana conoceremos nuevas referencias macroeconómicas, aunque el foco de atención de los inversores seguirá centrado en la decisión que adopte la FED el próximo miércoles. El mercado descuenta en estos momentos una subida de 25 pbs, más como consecuencia de los acontecimientos globales que de los propios datos de inflación, ya que la fuerte escalada del precio del petróleo podría acabar afectando al conjunto de la economía. No obstante, hasta la fecha la temida inflación de segunda ronda no se está produciendo. Destacamos que en China se publicarán la tasa de desempleo y el índice de producción industrial. En Europa conoceremos el indicador de confianza inversora elaborado por el instituto ZEW y el dato de producción industrial. En Estados Unidos, además de la decisión de la FED, será importante seguir la evolución de las ventas minoristas y de la producción industrial.
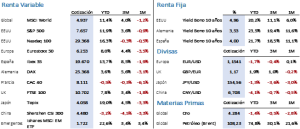
Ante este panorama especialmente complejo, las principales bolsas mundiales apenas reflejaron correcciones de relevancia, aunque el cierre se produjo lejos de los mínimos semanales. El S&P 500 cedió un 0,80% para finalizar en 7.657 puntos, mientras que el tecnológico Nasdaq 100 retrocedió un 0,60%, cerrando en 29.368,44 puntos. En Europa, como suele ocurrir cuando se encarecen las materias primas energéticas, las caídas fueron ligeramente superiores, y tanto el Euro Stoxx 50 como el Ibex 35 retrocedieron un 1,06%, cerrando en 6.325,13 y 19.838,50 puntos, respectivamente. Una semana más, parece que los inversores siguen confiando más en la fortaleza económica de las empresas que en la capacidad de actuación de los gobiernos y sus políticas económicas.
El mercado de renta fija fue otra historia bien distinta. Las propuestas de Trump y la tensión en Irán y sus alrededores dibujaron un panorama muy negativo para los bonos, que alcanzaron rentabilidades no vistas desde hace mucho tiempo, hasta el punto de que el 5% en el Treasury a diez años es prácticamente una realidad. Los bonos de las principales economías vieron cómo su coste de financiación aumentaba cerca de 20 pbs, cerrando en el 4,975% en Estados Unidos, en el 3,50% en Alemania y en el 3,96% en España. Se trata de niveles cercanos a un 1% por encima de los existentes al cierre de mercado del 27 de febrero, fecha en la que se iniciaron los ataques sobre Irán.
Los movimientos más llamativos se registraron en las materias primas, especialmente en el petróleo. El Brent se revalorizó un 8,65% durante la semana y cerró en 104,61 USD por barril; eso sí, llegó a situarse a las puertas de los 110 USD. La proximidad del invierno en el hemisferio norte, las declaraciones de Trump y los ataques en Arabia Saudí constituyeron un caldo de cultivo perfecto para la fuerte subida del precio del crudo. Además, se perciben indicios de que China está participando nuevamente en el mercado, ya que el precio del petróleo en Shanghái ha aumentado con gran rapidez en las últimas sesiones y ha vuelto a superar al mercado Brent de Londres. De confirmarse esta tendencia, supondría un factor adicional para anticipar precios del petróleo elevados en el corto plazo.
La frase:
Y nos despedimos con la siguiente frase de Francisco Gómez de Quevedo Villegas y Santibáñez Cevallos, noble, político y escritor español del Siglo de Oro: «Nadie ofrece tanto como el que no va a cumplir«.
Resumen del comportamiento de principales activos financieros (14/9/2026)