
Faro de Mercados 22/09/2026
La semana en la que los bancos centrales iban a ser los claros protagonistas, transcurrió sin sorpresas. Tanto la Reserva Federal estadounidense (FED) como el Banco de Japón (BOJ) y el Banco de Inglaterra (BOE), actuaron en línea con las expectativas del mercado. La FED y el BOJ elevaron sus tipos de interés en 25 puntos básicos, mientras que el BOE optó por mantenerlos sin cambios.
La decisión de la FED estuvo respaldada por un entorno de inflación todavía elevada, sin señales claras de moderación a corto plazo, y por una actividad económica que continúa mostrando una notable resistencia. Esta fortaleza sigue reflejándose especialmente en el mercado laboral, lo que llevó al banco central a mantener el mensaje adelantado por Kevin Warsh durante el simposio de Jackson Hole.
Los mercados continuaron registrando niveles elevados de volatilidad, aunque algo inferiores a los observados en semanas anteriores. La incertidumbre sigue siendo significativa y proviene de varios frentes. En primer lugar, el precio del petróleo permanece por encima de los 100 USD por barril, lo que dificulta una normalización de la inflación. Conviene recordar que el crudo sigue cotizando aproximadamente un 50% por encima de los niveles registrados al inicio de los ataques sobre Irán.
En segundo lugar, la tensión geopolítica continúa siendo un factor relevante. Los conflictos en Ucrania y Oriente Medio permanecen activos, mientras que el encuentro previsto entre Donald Trump y Xi Jinping representa una cita diplomática de gran importancia para las relaciones entre Estados Unidos y China. Además, los vínculos entre Rusia y Europa continúan deteriorándose.
Por último, tampoco debe ignorarse el frente comercial. La tensión entre Estados Unidos y Canadá persiste, y el acercamiento de Canadá a Europa ha sido interpretado por la Administración estadounidense como una actuación poco favorable a sus intereses, llegándola a calificar de hostil.
Los datos macroeconómicos publicados durante la semana reflejaron con claridad la divergencia existente entre las principales economías. En Europa, el índice de confianza del instituto ZEW se desplomó hasta los 25,8 puntos, muy por debajo de los cerca de 40 puntos que esperaba el consenso del mercado. El elevado coste de la energía y el deterioro de las relaciones políticas tanto con Rusia como con Estados Unidos parecen haber afectado negativamente al sentimiento inversor. Asimismo, la producción industrial continúa mostrando dificultades para recuperar dinamismo pese a la reciente mejora observada en los indicadores PMI manufactureros. La nota positiva llegó por el lado de la inflación: el IPC descendió una décima hasta el 3,2%, mientras que la inflación subyacente confirmó el 2,4% adelantado en la lectura preliminar. En China, la tasa de desempleo aumentó hasta el 5,3%, una décima por encima de lo esperado. Sin embargo, la producción industrial sorprendió positivamente al crecer un 5,2%, frente al 4,8% previsto por el mercado.
La situación es significativamente distinta en Estados Unidos. Más allá de la subida de tipos aplicada por la FED, los datos continúan mostrando una economía robusta. Las solicitudes semanales de desempleo volvieron a situarse en mínimos de varios meses, las ventas minoristas crecieron un 1,2% en agosto, claramente por encima del 0,8% esperado, y el número de plataformas activas de extracción de petróleo aumentó hasta situarse cerca de los máximos del último año. Además, la estimación de crecimiento del PIB para el tercer trimestre de 2026 publicada por la FED de Atlanta se elevó hasta el 5,1%.
Durante la presente semana la agenda macroeconómica será relativamente reducida. En Europa destacarán la publicación del boletín económico del Banco Central Europeo y los datos preliminares de los PMI correspondientes al mes de septiembre. En Estados Unidos, además de los PMI, se conocerán los pedidos de bienes duraderos y los resultados de la encuesta de la Universidad de Michigan sobre confianza del consumidor y expectativas de inflación.
A pesar de que el entorno descrito no resulta especialmente favorable para los activos financieros, el balance semanal puede considerarse razonablemente positivo, especialmente en Estados Unidos.
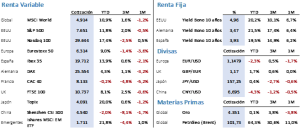
Las bolsas europeas registraron correcciones cercanas al 1,5%. El Euro Stoxx 50 cerró la semana en 6.236,20 puntos, mientras que el Ibex 35 finalizó en 19.513,80 puntos. Por el contrario, la renta variable estadounidense mostró una mayor capacidad de resistencia, apoyada tanto por la fortaleza de los datos macroeconómicos como por unos resultados empresariales sólidos, entre los que destacaron los de Oracle. El S&P 500 terminó la semana con una ligera caída del 0,08%, mientras que el Nasdaq 100 avanzó cerca de un 1%. Ambos índices permanecen relativamente cerca de sus máximos históricos, situándose aproximadamente un 2,2% y un 3,7% por debajo de dichos niveles, respectivamente.
En los mercados de renta fija también se observó una elevada volatilidad, aunque los movimientos finales fueron relativamente limitados. La subida de tipos de 25 puntos básicos por parte de la FED, junto con su mensaje de que todavía podría producirse un incremento adicional antes de final de año, reforzó la percepción de que la prioridad del banco central sigue siendo la lucha contra la inflación. Sin embargo, las proyecciones de los miembros con derecho a voto sugieren que ese posible movimiento adicional sería el último del ciclo y que durante 2027 no se producirían nuevas subidas. Esta visión contrasta con las expectativas actualmente descontadas por el mercado, que sigue anticipando mayores incrementos tanto por parte de la FED como del BCE.
Ante esta divergencia surge una cuestión relevante: ¿terminarán los mercados ajustando sus expectativas hacia el escenario planteado por los bancos centrales o continuarán presionando al alza las previsiones de tipos de interés?
La rentabilidad del Treasury estadounidense a diez años aumentó 2 puntos básicos durante la semana y cerró muy cerca del 5%. En Europa, la rentabilidad del Bund alemán alcanzó el 3,52%, mientras que la del bono español se situó en el 4%, lo que supone incrementos de 2 y 4 puntos básicos, respectivamente.
Las materias primas concluyeron la semana con cambios moderados, aunque las oscilaciones fueron significativas. El Brent llegó a registrar una diferencia superior al 8% entre su máximo y mínimo semanal. Finalmente, cerró con una caída del 0,71%, hasta los 103,87 USD por barril, después de anunciarse la recuperación de las exportaciones saudíes a través de su red de oleoductos.
El oro recuperó parte del terreno perdido tras la decisión de la FED y cerró en 4.424,90 USD por onza, con una ganancia semanal del 0,34%. Por su parte, el dólar fue uno de los principales beneficiados por el endurecimiento del mensaje de la FED. La divisa estadounidense se apreció frente a la mayoría de sus comparables y avanzó aproximadamente un 1% frente al euro, situando el tipo de cambio en 1,1484 al cierre de la semana.
La frase:
Y nos despedimos con la siguiente frase de León XIV, 267º papa de la Iglesia católica y noveno soberano de la Ciudad del Vaticano: «No es la cultura del enfrentamiento, sino la del encuentro, la que genera estabilidad».
Resumen del comportamiento de principales activos financieros (21/9/2026)