

Faro de Mercados 29/09/2026
El comienzo del otoño ha estado marcado por el fuerte contraste entre los mercados de renta variable y los de renta fija. Estos últimos se han visto afectados por una acumulación de factores que ha elevado la rentabilidad de la deuda a largo plazo hasta niveles que no se observaban desde hace más de dos décadas.
En primer lugar, en el marco de la Asamblea General de las Naciones Unidas, Donald Trump volvió a amenazar con destruir Irán si este no accedía a negociar un acuerdo de paz bajo las condiciones planteadas por Estados Unidos. Por su parte, Irán anunció una propuesta para reabrir el estrecho de Ormuz en un plazo de siete días siguiendo una hoja de ruta simple y clara, al tiempo que retomaba sus amenazas verbales contra Estados Unidos. En segundo lugar, tras un comienzo de semana prometedor que llevó al Brent por debajo de los 100 USD por barril, el recrudecimiento de las tensiones geopolíticas impulsó de nuevo su cotización por encima de los 105 USD por barril. En tercer lugar, y como elemento adicional de apoyo al escenario económico, los índices PMI sorprendieron positivamente tanto en Europa como en Estados Unidos. Especialmente destacaron los datos estadounidenses, que reforzaron la visión optimista que una parte importante de la comunidad financiera mantiene sobre la primera economía mundial.
Otro de los acontecimientos más esperados de la semana fue la reunión entre Donald Trump y Xi Jinping. Sin embargo, el encuentro resultó decepcionante en cierta medida, ya que los principales asuntos sobre los que se esperaba avanzar permanecieron, aparentemente, aplazados para negociaciones futuras. Entre ellos destacan los acuerdos relativos a las tierras raras, las restricciones tecnológicas recíprocas y las compras de productos agrícolas. La nota positiva fue el acuerdo para prorrogar hasta enero de 2027 el marco arancelario vigente desde hace casi un año y cuyo vencimiento estaba previsto para octubre.
En el ámbito geopolítico continúan sin apreciarse avances significativos ni en Oriente Próximo ni en Ucrania. En Oriente Medio, los enfrentamientos más relevantes se están produciendo en Yemen, donde los hutíes han tomado determinadas ciudades estratégicas que dificultan el tránsito de petroleros por el mar Rojo. Arabia Saudí y sus aliados continúan respaldando al ejército yemení en su lucha contra las milicias hutíes apoyadas por Irán. Además, existen indicios de que China podría estar ejerciendo presión diplomática sobre Irán para evitar una ampliación del conflicto a otros países de la región, lo que agravaría aún más los problemas de suministro global de petróleo y gas.
Precisamente, el flujo de hidrocarburos procedente de los países productores del golfo Pérsico constituye una de las pocas noticias relativamente positivas. Según diversos medios, actualmente se estarían exportando alrededor de 16 millones de barriles equivalentes de petróleo al día (otras fuentes hablan de 13 millones de barriles). Aunque esta cifra sigue siendo considerablemente inferior a los 23,2 millones de barriles diarios registrados hace un año, implica que continúa circulando aproximadamente el 75% del volumen que transitaba por el estrecho de Ormuz en 2025.
Ante este contexto internacional cabría esperar una corrección generalizada en los mercados financieros, sin embargo, eso no fue lo que ocurrió. Mientras la valoración de los bonos descendía de forma continuada a lo largo de la semana y las rentabilidades alcanzaban niveles no observados incluso antes de la gran crisis financiera, los metales preciosos registraban correcciones de cierta relevancia, aunque lejos de ser movimientos alarmantes. En otras palabras, se trató de una evolución coherente con un entorno caracterizado por el aumento de los tipos de interés.
Unas subidas de tipos que podrían continuar durante el próximo año. En Estados Unidos, los mercados descuentan hasta cuatro incrementos adicionales, mientras que la Reserva Federal mantiene una previsión mucho más moderada y contempla únicamente una subida. En Europa, la curva de tipos anticipa un incremento adicional en 2026 y dos más en 2027, a pesar de que la OCDE mantiene ciertas reservas sobre la capacidad de crecimiento de las economías europeas.
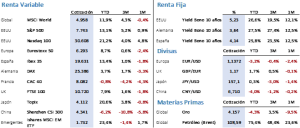
No obstante, no todo fue negativo. Los mercados de renta variable registraron avances generalizados superiores al 1%. Si existe un activo con capacidad para preservar el poder adquisitivo frente a la inflación a largo plazo, ese sigue siendo la renta variable. Durante la última semana, el S&P 500 avanzó un 1,21% hasta cerrar en 7.743,41 puntos, muy próximo a sus máximos históricos. El Nasdaq 100 fue uno de los índices con mejor comportamiento, al revalorizarse un 3,25% y alcanzar un nuevo máximo histórico en 30.770,63 puntos, nivel muy cercano al cierre del viernes. En Europa, la dinámica fue similar. El Euro Stoxx 50 avanzó un 1,07% y el Ibex 35 un 0,95%, para concluir la semana en 6.302,82 y 19.700,10 puntos, respectivamente, aunque todavía alejados de sus máximos anuales.
Los bonos gubernamentales registraron importantes repuntes en sus rentabilidades. En concreto, el Treasury estadounidense a diez años superó ampliamente la barrera del 5%, situándose en el 5,17%, lo que supone un incremento de 17 puntos básicos respecto al cierre semanal anterior. Por su parte, el Bund alemán aumentó 10 puntos básicos hasta el 3,62%, mientras que el bono español a diez años avanzó 11 puntos básicos hasta el 4,11%. Todo apunta a que la renta fija continuará siendo el principal foco de inestabilidad financiera en el corto plazo.
Entre los activos alternativos, el dólar estadounidense fue uno de los grandes beneficiados de la semana. La divisa se aproximó a sus máximos anuales frente a la mayoría de las divisas internacionales, respaldado tanto por unos tipos de interés relativamente elevados como por su condición de activo refugio en periodos de incertidumbre. El oro corrigió un 2,43% como consecuencia del aumento de las rentabilidades de los bonos y cerró en 4.321,20 USD por onza, si bien terminó claramente por encima de los mínimos alcanzados durante la semana. Por último, cabe destacar que el Brent apenas avanzó un 0,43%, hasta los 104,32 USD por barril al cierre. Sin embargo, la volatilidad continuó siendo muy elevada, con un rango semanal superior a los 10 USD entre el mínimo de 97,51 USD y los máximos por encima de los 108 USD.
La semana en curso volverá a estar marcada por referencias macroeconómicas de gran relevancia para los mercados y, por tanto, no puede descartarse que se produzcan movimientos de cierta magnitud. En Europa destacarán la publicación de los datos definitivos de los PMI de septiembre, la tasa de desempleo y el IPC provisional del mismo mes. En Estados Unidos, la atención se centrará en la tradicional batería de indicadores laborales de comienzos de mes, entre ellos las vacantes JOLTS, el informe ADP, las nóminas no agrícolas y la tasa de desempleo. Además, se conocerá la lectura definitiva del PIB del segundo trimestre de 2026 y el dato del PCE correspondiente al mes de agosto.
La frase:
Y nos despedimos con la siguiente frase de Ingmar Bergman, director de cine, guionista y dramaturgo sueco, considerado una de las figuras fundamentales de la segunda mitad del siglo XX y de la historia del cine mundial: «Envejecer es como escalar una gran montaña: mientras se sube las fuerzas disminuyen, pero la mirada es más libre, la vista más amplia y serena«.
Resumen del comportamiento de principales activos financieros (28/9/2026)