

Faro de los Mercados 06/10/2026
Hemos entrado en el último trimestre del año con elevados niveles de volatilidad en activos tan distintos como los metales preciosos, el petróleo y la renta fija. De entre todos ellos, destacan especialmente los movimientos que se están produciendo en el mercado de deuda, donde la amplitud diaria o semanal de los rangos de precios en los que se mueven los bonos está generando una tensión adicional para los inversores. La evolución de este mercado sigue siendo especialmente relevante, ya que continúa actuando como referencia para la valoración del resto de activos financieros.
La geopolítica mantiene la presión sobre el petróleo
La incertidumbre geopolítica no ha experimentado mejoría alguna. La guerra continúa activa en Ucrania y en Oriente Medio, sin olvidar que en Oriente Próximo siguen produciéndose enfrentamientos armados. Las propuestas realizadas para intentar poner fin a la guerra en Irán han sido rechazadas sistemáticamente y parece cada vez más claro que un acuerdo definitivo no se producirá hasta que hayan pasado las elecciones de mitad de mandato en Estados Unidos.
Mientras tanto, el precio del Brent continúa anclado por encima de los 100 USD por barril en un momento en el que la divisa estadounidense se ha apreciado cerca de un 5% durante las últimas semanas. Esta combinación de fortaleza del dólar y elevados precios energéticos sigue siendo uno de los principales factores de preocupación para empresas, consumidores y bancos centrales.
Uno de los pocos elementos favorables de la semana, aunque no deja de ser una solución cortoplacista, fue el protagonizado por Estados Unidos y China. Ambas potencias acordaron prorrogar su acuerdo en materia arancelaria hasta el próximo 10 de enero y, además, aprobar una reducción o exención parcial sobre productos valorados en 30.000 millones de dólares dentro de los flujos comerciales entre las dos mayores economías del planeta. Se trata de una medida de alcance limitado, pero que contribuye a reducir parcialmente la tensión existente en el comercio internacional.
El mercado laboral estadounidense sigue mostrando fortaleza
A nivel macroeconómico, los datos en materia de empleo en Estados Unidos volvieron a reflejar la volatilidad observada durante el último año. Los datos especialmente positivos no suelen verse corroborados por la publicación siguiente, sino más bien todo lo contrario, como ha ocurrido con los correspondientes al mes de septiembre. Mes en el que se crearon 29.000 puestos de trabajo frente a los 89.000 previstos para la lectura de las nóminas no agrícolas, mientras que el dato de agosto fue revisado a la baja en 30.000 empleos. La interpretación inicial de estos datos es que la salud del mercado laboral sigue siendo positiva, aunque sin mostrar los síntomas de sobrecalentamiento que sugerían los datos de agosto y que habrían obligado a endurecer aún más la política monetaria.
Además, las lecturas de los PMIs de septiembre fueron revisadas notablemente a la baja frente a las cifras preliminares. En conjunto, la economía estadounidense mantiene un tono de crecimiento razonablemente sólido, pero sin entrar en niveles que puedan considerarse exuberantes. Este equilibrio continúa siendo uno de los aspectos más observados por los mercados financieros.
La renta fija sigue siendo el principal foco de atención
Sin embargo, la reacción del mercado a los datos de empleo y actividad fue dispar. La lógica habría sido observar una corrección de cierta magnitud en la rentabilidad de la deuda. Si tras conocerse los datos de agosto se produjo un movimiento alcista de las rentabilidades no visto en muchos años, los datos de septiembre deberían haber provocado una reacción en dirección opuesta. La realidad fue diferente. Únicamente corrigió el Bund alemán, mientras que el Bono español se mantuvo sin cambios significativos y el Treasury estadounidense volvió a cerrar una semana con fuertes incrementos en su rentabilidad. Las dudas sobre el elevado déficit público y la deuda acumulada durante los últimos años continúan ejerciendo presión sobre los costes de financiación en Estados Unidos.
No obstante, uno de los aspectos más relevantes de la semana fue que el mercado ha dejado de descontar cuatro subidas adicionales del tipo de interés de referencia por parte de la FED durante los próximos doce meses. Aunque este cambio podría resultar coyuntural, supone una moderación de las expectativas que venían dominando el mercado durante las últimas semanas.
La atención durante los próximos días seguirá centrada en las negociaciones para dar por finalizados los conflictos armados ya que no contaremos con datos macroeconómicos de especial relevancia. China continuará cerrada hasta el 7 de octubre ya que están celebrando la fiesta Nacional de la República Popular China. En Europa se publicarán los datos de las ventas minoristas y, en Estados Unidos, se conocerán los indicadores de confianza del consumidor y expectativas de inflación elaborados por la Universidad de Michigan. Además, tanto la FED como el BCE publicarán las actas de sus últimos comités de política monetaria, documentos que podrían aportar nuevas pistas sobre la futura evolución de los tipos de interés.
La energía vuelve a convertirse en un factor clave
Otro de los elementos más relevantes del momento es la presión que los elevados precios de la energía siguen ejerciendo sobre la inflación y sobre los responsables políticos. El G7 ha alcanzado un acuerdo para liberar 100 millones de barriles de crudo y diésel procedentes de sus reservas estratégicas con el objetivo de aliviar la presión sobre la capacidad de gasto de los ciudadanos y reducir parcialmente las tensiones existentes en los mercados energéticos.
Habrá que comprobar durante las próximas semanas si esta medida resulta suficiente para favorecer una corrección de los precios del petróleo. Todo ello se produce en un entorno en el que, según la fuente utilizada, las exportaciones de crudo y gas de los países del golfo Pérsico habrían recuperado entre el 50% y el 90% de los volúmenes existentes antes del inicio de la guerra, una circunstancia que añade incertidumbre a las previsiones sobre oferta y demanda globales.
Europa y Estados Unidos muestran comportamientos diferentes
Ante este escenario, el comportamiento de los mercados bursátiles volvió a ser claramente diferente a ambos lados del Atlántico. La incertidumbre continúa pesando sobre las bolsas europeas, pese a que los datos macroeconómicos siguen mostrando una evolución relativamente favorable. A ello se suma la situación política en países como Francia y España (donde se acaban de anunciar elecciones anticipadas para el próximo mes de noviembre), que sigue condicionando las valoraciones de mercado.
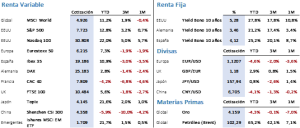
El Euro Stoxx 50 cedió un 2% durante la semana y cerró en 6.175,45 puntos, mientras que el Ibex 35 registró un comportamiento todavía más negativo al perder un 3,12%, finalizando en 19.085,30 puntos. Por el contrario, la evolución de la renta variable estadounidense siguió siendo notablemente más resiliente. El S&P 500 retrocedió apenas un 0,27%, mientras que el Nasdaq 100 avanzó un 0,65%, cerrando respectivamente en 7.722,72 y 30.807,93 puntos. Cabe destacar que durante la sesión del viernes el Nasdaq 100 superó por primera vez los 31.000 puntos, estableciendo un nuevo máximo histórico en los 31.017,53 puntos.
Una semana especialmente volátil para la deuda y las materias primas
El mercado de deuda volvió a vivir una semana especialmente compleja, caracterizada por amplios movimientos de precios y comportamientos muy diferentes entre las principales economías desarrolladas. Las expectativas sobre inflación, tipos de interés, mercado laboral y deuda pública continúan modificándose con rapidez a medida que aparecen nuevas referencias económicas y geopolíticas.
La semana concluyó con un Treasury estadounidense que vio incrementada su rentabilidad en 10 puntos básicos hasta situarse en el 5,28%. Sin embargo, durante la semana llegó a caer hasta el 5,16% tras la publicación de los datos de empleo, cuando previamente había marcado su máximo anual del 5,35% en la sesión del jueves. El Bund alemán mejoró de forma significativa al reducir su rentabilidad en 17 puntos básicos hasta el 3,45%, mientras que el Bono español permaneció estable en el 4,11%.
La subida de la rentabilidad de los Treasury tuvo un impacto directo sobre los metales preciosos, especialmente sobre el oro, que retrocedió un 3,67% hasta cerrar en 4.162,30 USD por onza. Al mismo tiempo, el mercado del petróleo continuó mostrando una elevada volatilidad. El Brent intentó en dos ocasiones situarse por debajo de los 100 USD por barril, aunque finalmente concluyó la semana con una subida del 3,47%, cerrando en 102,25 USD.
De forma paralela, el dólar volvió a fortalecerse y alcanzó nuevos máximos anuales frente al euro. La moneda estadounidense cerró en 1,1254 en su cruce frente a la divisa europea, lo que supone una apreciación semanal del 1,20%.
Perspectivas para el último trimestre
Los mercados afrontan la recta final del año con una combinación poco habitual de incertidumbre geopolítica, elevados precios energéticos y una fuerte volatilidad en la renta fija. Aunque la actividad económica sigue mostrando una notable capacidad de resistencia, las dudas sobre la evolución futura de la inflación, los tipos de interés y la deuda pública continúan condicionando las expectativas de los inversores. En este contexto, la evolución del petróleo, las decisiones de los bancos centrales y la capacidad de las economías para mantener el crecimiento sin generar nuevas presiones inflacionistas seguirán siendo los factores que probablemente marcarán la dirección de los mercados durante las próximas semanas.
La frase:
Y nos despedimos con la siguiente frase de Juan XXIII, papa de la Iglesia católica y el tercer soberano de la Ciudad del Vaticano: «La justicia se defiende con la razón y no con las armas. No se pierde nada con la paz y puede perderse todo con la guerra.»
Resumen del comportamiento de principales activos financieros (5/10/2026)
El presente informe no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben.
Este documento ha sido elaborado por Portocolom Agencia de Valores S.A. con la finalidad de proporcionar información general a la fecha de emisión del informe y está sujeto a cambio sin previo aviso. Portocolom Agencia de Valores S.A. no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni pueden servir de base a ningún contrato, compromiso o decisión de ningún tipo.
La información que se incluye en el presente informe se ha obtenido de fuentes públicas y consideradas como fiables, y aunque se ha tenido un cuidado razonable para garantizar que la información que incluye el presente documento no sea ni incierta ni inequívoca en el momento de su publicación, no manifestamos que sea exacta y completa y no debe confiarse en ella como si lo fuera. Portocolom Agencia de Valores S.A. no asume responsabilidad alguna por cualquier pérdida, directa o indirecta, que pudiera resultar del uso de la información ofrecida en este informe. Comportamientos de variables en el pasado puede que no sean un buen indicador de su resultado en el futuro.