
Faro de los Mercados 14/10/2026
Los mercados afrontan el inicio de la temporada de resultados en un entorno de máxima incertidumbre
La incertidumbre política y los conflictos armados continúan en niveles muy elevados. Sin embargo, y de forma aparentemente contradictoria, las bolsas estadounidenses volvieron a marcar máximos históricos durante la semana pasada. Este comportamiento podría estar anticipando unas expectativas especialmente positivas para la nueva temporada de resultados empresariales, que comenzará a desarrollarse a partir de este martes 13 de octubre.
Como suele ser habitual, las primeras referencias relevantes llegarán de la mano de las entidades financieras. Habrá que esperar hasta las últimas semanas del mes para que las grandes compañías tecnológicas presenten sus resultados trimestrales, aunque hasta entonces el mercado contará con numerosas referencias corporativas capaces de influir sobre el sentimiento inversor. Además, conforme las empresas vayan publicando sus resultados, volverán a poder intervenir activamente en el mercado mediante sus programas de recompra de acciones. Conviene recordar que actualmente existen autorizaciones de recompra por importe superior a 1,3 billones de dólares y que, históricamente, los meses de octubre y noviembre suelen concentrar una actividad especialmente elevada en este ámbito. Este factor podría convertirse nuevamente en un apoyo relevante para la renta variable estadounidense durante las próximas semanas.
La tensión geopolítica continúa condicionando a los mercados energéticos
El panorama geopolítico apenas ha variado con respecto a las semanas anteriores, lo que implica que la tensión global sigue manteniéndose en niveles muy elevados. Una prueba de ello es que el precio del Brent alcanzó este lunes los 106 USD por barril, consolidándose muy por encima de los niveles que se observaban a comienzos de verano.
En el caso de Irán, la actividad militar directa continúa siendo relativamente reducida. Además, el presidente Trump comunicó la semana pasada que evitará elevar el tono de sus declaraciones contra el régimen iraní hasta que finalice el proceso electoral estadounidense. No obstante, esto no ha supuesto una reducción de la tensión regional, ya que los enfrentamientos siguen concentrándose entre los hutíes de Yemen y Arabia Saudí, respaldada por sus aliados.
Tampoco se observan avances significativos en Oriente Próximo. Mientras Estados Unidos continúa intentando impulsar un acuerdo de alto el fuego con vocación de permanencia, Israel mantiene sus operaciones militares sobre diversas zonas del sur del Líbano, dificultando cualquier escenario de estabilización a corto plazo.
Por su parte, Ucrania continúa sometida a una intensa presión militar rusa. Los ataques siguen afectando a infraestructuras y núcleos urbanos relevantes, provocando víctimas civiles y alimentando un conflicto que dista mucho de encontrar una solución definitiva. A ello se suman las recientes declaraciones de Trump cuestionando públicamente la estrategia negociadora de Volodímir Zelenski e incluso solicitando un relevo político en el liderazgo ucraniano, un hecho que introduce un nuevo elemento de incertidumbre sobre la evolución futura del conflicto.
Europa afronta un aumento de la incertidumbre política
Aunque la situación europea no alcanza los niveles de tensión observados en otros puntos del mundo, el entorno político se está deteriorando de forma progresiva. La problemática presupuestaria francesa continúa ganando protagonismo y ejerciendo presión sobre los mercados de deuda europeos. Los inversores siguen mostrando preocupación por la capacidad del país para reconducir sus desequilibrios fiscales en un contexto de crecimiento limitado y elevados niveles de endeudamiento público.
En España, el anuncio de elecciones anticipadas para el próximo 29 de noviembre añade un nuevo factor de incertidumbre al panorama político nacional. Como suele ocurrir en este tipo de procesos, es previsible que aumente la polarización política y que las principales fuerzas centren buena parte de su actividad en la campaña electoral durante las próximas semanas.
La macroeconomía sigue manteniendo un papel secundario
Desde el punto de vista macroeconómico, las referencias conocidas durante la semana tuvieron un impacto relativamente reducido sobre el comportamiento de los mercados. Entre los datos más relevantes destacó la confirmación de los PMIs de servicios correspondientes al mes de septiembre. En Estados Unidos las cifras volvieron a situarse en niveles claramente expansivos, mientras que en Europa los datos también mantuvieron un tono positivo, aunque algo más moderado.
Por otro lado, las actas de las últimas reuniones de política monetaria de la Reserva Federal y del Banco Central Europeo apenas aportaron novedades respecto a lo que ya venía descontando el mercado. Ambas instituciones continúan manteniendo una postura prudente y dependiente de la evolución de la inflación y del crecimiento económico.
La semana actual tampoco estará especialmente cargada de referencias macroeconómicas. No obstante, los inversores prestarán una atención especial a los datos de inflación correspondientes al mes de septiembre en China, Estados Unidos y Europa. Asimismo, tanto Estados Unidos como Europa publicarán sus respectivos datos de producción industrial, indicadores que deberían servir para confirmar la solidez mostrada recientemente por la actividad económica.
Estados Unidos mantiene el liderazgo bursátil
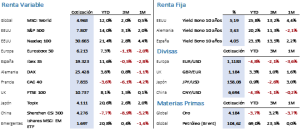
Los mercados de renta variable volvieron a mostrar una evolución muy distinta a ambos lados del Atlántico. Mientras que los índices estadounidenses continuaron avanzando y registrando nuevos máximos históricos, las bolsas europeas volvieron a verse penalizadas por la incertidumbre política y por las dudas existentes sobre la evolución económica de la región. Entre ambos extremos se situó el comportamiento de la renta variable global, con un índice MSCI World que logró revalorizarse un 0,73% y cerrar muy cerca de la referencia psicológica de los 5.000 puntos.
En Estados Unidos, el S&P 500 avanzó un 1,15% hasta situarse en 7.811,72 puntos, mientras que el Nasdaq 100 ganó un 0,25% y finalizó la semana en 30.883,15 puntos. Ambos índices lograron además registrar nuevos máximos históricos intradía en los 7.844,52 y 31.361,37 puntos, respectivamente.
La situación fue diferente en Europa. El Euro Stoxx 50 cedió un 1,04% y cerró en 6.173,37 puntos, mientras que el Ibex 35 retrocedió un 0,27% hasta los 19.085 puntos. De esta forma continúa ampliándose la diferencia de comportamiento entre ambos mercados, una tendencia que ha caracterizado buena parte del ejercicio actual.
La renta fija sigue buscando un punto de equilibrio
Los mercados de deuda mantuvieron un comportamiento muy volátil, aunque dentro de unos rangos algo más reducidos que los observados durante las semanas precedentes. El Treasury estadounidense con vencimiento a diez años concluyó la semana con una rentabilidad del 5,24%, lo que supone una caída de 4 puntos básicos respecto al cierre anterior. Aunque el movimiento fue moderado, resulta significativo porque rompe parcialmente la fuerte tendencia alcista observada durante los últimos meses.
En Europa también se registraron movimientos en las curvas soberanas, aunque de escasa magnitud. El Bund alemán aumentó su rentabilidad en 4 puntos básicos hasta el 3,49%, mientras que el Bono español apenas avanzó 1 punto básico y cerró en el 4,10%.
Si estas referencias se estabilizan en los niveles actuales podría interpretarse que el mercado ya ha incorporado gran parte de las expectativas sobre los próximos movimientos de los bancos centrales. Sin embargo, continúa existiendo una importante división de opiniones entre analistas e instituciones financieras. De hecho, cada vez son más numerosas las voces que consideran excesivas las expectativas de tipos actualmente descontadas por el mercado. Si esta interpretación termina imponiéndose, no puede descartarse una fase de corrección en las rentabilidades durante la parte final del año, especialmente una vez finalice el proceso electoral estadounidense y disminuya uno de los principales focos actuales de incertidumbre.
El petróleo y el dólar continúan siendo protagonistas
Las materias primas reflejaron una evolución coherente con el resto de activos financieros. Los metales preciosos lograron recuperar parte del terreno perdido durante las últimas semanas aprovechando una ligera reducción de las tensiones en los mercados de renta fija. El oro avanzó un 1,36% y concluyó la semana en 4.216 USD por onza, recuperando parte de las pérdidas acumuladas durante el último mes.
Por su parte, la tensión geopolítica volvió a impulsar al crudo. El Brent se revalorizó un 2,41% y cerró en los 104,72 USD por barril, manteniéndose claramente por encima de los niveles considerados compatibles con una moderación de las presiones inflacionistas globales.
Finalmente, el dólar estadounidense continuó fortaleciéndose frente a las principales divisas internacionales. Frente al euro avanzó un 0,46% semanal y cerró en 1,12, marcando además nuevos máximos anuales a lo largo de la semana.
Perspectivas para las próximas semanas
Los mercados afrontan las próximas semanas con tres grandes elementos de referencia: la temporada de resultados empresariales, la evolución de los distintos focos geopolíticos y las expectativas sobre inflación y tipos de interés. Aunque la actividad económica sigue mostrando una notable capacidad de resistencia, las valoraciones actuales exigen que las compañías confirmen con sus resultados las expectativas implícitas en las cotizaciones.
En este contexto, la evolución del petróleo, el comportamiento de la renta fija y la capacidad de las empresas para mantener el crecimiento de beneficios serán los factores que probablemente determinarán la dirección de los mercados durante la recta final del año.
La frase:
Y nos despedimos con la siguiente frase de Navanethem Pillay (Navi Pillay), jurista sudafricana, Alta Comisionada de las Naciones Unidas para los Derechos Humanos de 2008 a 2014, y galardonada con el Premio Nobel de la Paz en 2026: «No caigan en propaganda falsa ni se limiten a repetir eslóganes; asegúrense de comprobar las pruebas«.
Resumen del comportamiento de principales activos financieros (13/10/2026)
El presente informe no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben.
Este documento ha sido elaborado por Portocolom Agencia de Valores S.A. con la finalidad de proporcionar información general a la fecha de emisión del informe y está sujeto a cambio sin previo aviso. Portocolom Agencia de Valores S.A. no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni pueden servir de base a ningún contrato, compromiso o decisión de ningún tipo.
La información que se incluye en el presente informe se ha obtenido de fuentes públicas y consideradas como fiables, y aunque se ha tenido un cuidado razonable para garantizar que la información que incluye el presente documento no sea ni incierta ni inequívoca en el momento de su publicación, no manifestamos que sea exacta y completa y no debe confiarse en ella como si lo fuera. Portocolom Agencia de Valores S.A. no asume responsabilidad alguna por cualquier pérdida, directa o indirecta, que pudiera resultar del uso de la información ofrecida en este informe. Comportamientos de variables en el pasado puede que no sean un buen indicador de su resultado en el futuro.