

Faro de los Mercados 20/10/2026
Los mercados entran en una fase de mayor aversión al riesgo ante el repunte del petróleo
La semana cerró con un deterioro generalizado del apetito por riesgo. La escalada geopolítica en Oriente Próximo volvió a dominar la agenda, elevó la prima de riesgo incorporada en la energía y penalizó especialmente a los activos con las valoraciones más exigentes. En este contexto, las bolsas globales retrocedieron, mientras que el Ibex 35 consiguió desmarcarse con un sólido avance semanal.
El movimiento refleja un cambio relevante frente a la semana anterior: el mercado ha pasado de concentrarse en la temporada de resultados a valorar con mayor intensidad el riesgo de que un petróleo persistentemente por encima de 100 dólares vuelva a alimentar la inflación y limite el margen de actuación de los bancos centrales. La combinación de menor visibilidad geopolítica, mayores costes energéticos y rentabilidades soberanas todavía elevadas ha favorecido una lectura más defensiva. La corrección fue particularmente intensa en el Nasdaq 100, lo que sugiere una toma de beneficios más acusada en tecnología y en los segmentos de larga duración. A corto plazo, la evolución de los beneficios empresariales seguirá siendo importante, pero el crudo, los datos de inflación y los acontecimientos en Yemen e Irán se han convertido en los principales catalizadores del mercado.
La escalada en Yemen refuerza la prima de riesgo del petróleo
Las novedades del fin de semana confirman que la tensión geopolítica continúa ampliándose. Los hutíes atacaron el complejo presidencial de Al-Maashiq, en Adén, y posteriormente se registraron impactos de misiles en el recinto del aeropuerto internacional de la ciudad. El episodio aumenta el riesgo de una respuesta regional más amplia y mantiene bajo presión las rutas energéticas y comerciales próximas al mar Rojo.
El ataque sobre Adén resulta especialmente relevante porque golpea la sede del Gobierno yemení reconocido internacionalmente. Los hutíes sostienen que su objetivo era una instalación vinculada a las operaciones militares saudíes, mientras que las autoridades locales informaron de víctimas entre personal de seguridad y empleados civiles. Más allá del impacto militar inmediato, la extensión de las hostilidades a infraestructuras políticas y aeroportuarias eleva el riesgo de interrupciones logísticas y de nuevas acciones contra intereses saudíes.
En paralelo, el estrecho de Ormuz continúa siendo el principal foco de riesgo para el mercado energético. La posibilidad de nuevas restricciones navales o de un endurecimiento de las medidas contra Irán mantiene elevados los costes de transporte y aseguramiento. La Agencia Internacional de la Energía ha descrito la recuperación reciente de la oferta como frágil. Según su informe de octubre, la producción mundial aumentó en septiembre hasta 102,3 millones de barriles diarios, pero la persistencia de los ataques en el golfo Pérsico sigue condicionando la normalización. La misma fuente anticipa una fuerte contracción de la demanda durante 2026 por la escasez, el encarecimiento de los combustibles y el deterioro económico, con especial presión sobre el diésel.
Europa combina debilidad bursátil y presión inflacionaria
Europa vuelve a situarse en una posición vulnerable ante el repunte energético. La región depende en mayor medida de las importaciones de energía y, por tanto, está más expuesta a un encarecimiento prolongado del crudo, del transporte marítimo y de los productos refinados.
La producción industrial europea retrocedió un 0,5%, por debajo del 0% esperado y del descenso previo del 0,3%. Esta referencia confirma que la actividad industrial sigue mostrando escaso dinamismo. Al mismo tiempo, el IPC de septiembre se situó en el 3,8% y la inflación subyacente en el 2,5%, niveles que dificultan una relajación rápida de la política monetaria.
En España, el Ibex 35 destacó positivamente con una subida semanal del 1,54%, hasta 19.326,30 puntos. El comportamiento relativo puede explicarse por su composición más defensiva y por el peso de bancos, compañías energéticas e infraestructuras, segmentos que suelen resistir mejor que la tecnología cuando aumentan las expectativas de inflación y se mantienen elevados los tipos de interés.
La divergencia entre España y el resto de Europa no elimina, sin embargo, los riesgos comunes. Un petróleo sostenido en niveles de tres dígitos puede presionar los márgenes empresariales, retrasar la desinflación y debilitar el consumo. Por ello, la evolución de los precios energéticos será determinante para interpretar los próximos datos de actividad y confianza.
La macroeconomía recupera protagonismo por el riesgo inflacionario
Los datos publicados la semana pasada ofrecieron señales mixtas. En China, el IPC de septiembre se situó en el 0,9%, frente al 1,0% esperado y el 0,8% anterior. Las exportaciones crecieron un 36,3%, superando el 25,5% previsto y el 25% previo, mientras que las importaciones avanzaron un 31%, también por encima de las referencias del 24,5% y el 28,2%. En conjunto, las cifras apuntan a un sector exterior dinámico, aunque la inflación doméstica continúa siendo moderada, lo que demuestra la debilidad de la demanda interna.
En Estados Unidos, el IPC de septiembre alcanzó el 3,7%, una décima por encima de lo esperado, y la inflación subyacente se situó en el 2,6%, también ligeramente por encima del consenso del 2,5%. Las ventas minoristas aumentaron un 0,8%, frente al 0,3% previsto, y la producción industrial creció un 0,7%, superando el 0,4% esperado. La economía conserva capacidad de resistencia, pero la combinación de demanda sólida y energía cara reduce la probabilidad de un giro monetario rápido.
Durante la semana actual, la atención se centrará en el PIB de China del tercer trimestre, su producción industrial y la tasa de desempleo de septiembre. En Europa destacarán el índice ZEW de confianza inversora de la zona euro y los PMIs provisionales de octubre. En Estados Unidos se publicarán el Leading Indicator, los PMIs provisionales y las expectativas de inflación y confianza del consumidor de la Universidad de Michigan.
La corrección se concentra en Estados Unidos y en tecnología
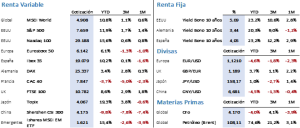
La renta variable cerró una semana claramente negativa en los principales índices internacionales. El S&P 500 retrocedió un 1,95% hasta 7.659,44 puntos, mientras que el Nasdaq 100 cayó un 5,34% y terminó en 29.187,55 puntos. La magnitud del ajuste tecnológico refleja la sensibilidad de las compañías de crecimiento a un entorno en el que la inflación puede permanecer elevada y las rentabilidades de los bonos continúan en niveles restrictivos. Cuando el mercado teme que los tipos permanezcan altos durante más tiempo, el valor actual de los beneficios futuros disminuye y las compañías con múltiplos elevados sufren con mayor intensidad.
En Europa, el Euro Stoxx 50 cedió un 2,42% hasta 6.024,23 puntos. El Ibex 35, en cambio, avanzó un 1,54% y cerró en 19.326,30 puntos. Esta dispersión confirma que la composición sectorial está teniendo un peso creciente: los índices con mayor exposición a tecnología y consumo discrecional han quedado rezagados frente a aquellos con más presencia financiera, energética y defensiva.
La renta fija ofrece un alivio parcial, pero no definitivo
Las rentabilidades soberanas descendieron durante la semana, en un movimiento compatible con una mayor demanda de activos refugio y con el temor a que el shock energético termine debilitando el crecimiento. El Treasury estadounidense a diez años pasó del 5,24% al 5,10%, una caída de 14 puntos básicos. Pese al descenso, el nivel absoluto sigue siendo elevado y mantiene unas condiciones financieras restrictivas para hogares y empresas. En Europa, el Bund alemán a diez años redujo su rentabilidad del 3,49% al 3,41%, mientras que el Bono español pasó del 4,10% al 4,01%. Los movimientos equivalen a descensos aproximados de 8 y 9 puntos básicos, respectivamente, y muestran una reacción relativamente ordenada pese al aumento de la incertidumbre.
La caída de las rentabilidades no debe interpretarse todavía como una señal inequívoca de relajación monetaria. El mercado se enfrenta a dos fuerzas contrapuestas: por un lado, un deterioro potencial del crecimiento que favorecería la relajación de la política monetaria; por otro, un petróleo más caro que puede elevar la inflación y obligar a los bancos centrales a mantener una postura prudente. Mientras esta tensión no se resuelva, es probable que la volatilidad continúe y que las curvas reaccionen con intensidad tanto a los datos de inflación como a cualquier novedad geopolítica.
El petróleo sube con fuerza mientras corrigen los metales preciosos
El Brent fue el principal ganador semanal entre los activos analizados. El barril avanzó un 4,91%, desde 104,72 hasta 109,86 dólares, consolidándose en niveles de tres dígitos. El movimiento refleja que las mejoras puntuales en la oferta física no han sido suficientes para compensar la prima de riesgo asociada a Ormuz, Yemen y las infraestructuras saudíes. La volatilidad seguirá siendo elevada mientras el mercado no disponga de mayor visibilidad sobre las rutas marítimas y la capacidad efectiva de producción.
Los metales preciosos se movieron en sentido contrario. El oro cayó un 0,83% hasta 4.181,10 dólares por onza y la plata retrocedió un 6,13% hasta 57,31 dólares. La corrección de la plata fue especialmente intensa, coherente con su mayor volatilidad y con su doble sensibilidad como activo refugio y metal industrial. Aun así, las tensiones geopolíticas y el descenso de las rentabilidades soberanas podrían limitar nuevas caídas del oro.
En divisas, el euro se apreció ligeramente frente al dólar. El cruce EUR/USD pasó de 1,1202 a 1,1240, lo que representa un avance semanal del 0,34%. El movimiento fue moderado y no altera el principal mensaje del mercado: la dirección de las divisas seguirá muy condicionada por la comparación entre inflación, crecimiento y expectativas de tipos a ambos lados del Atlántico.
Perspectivas para las próximas semanas
Los mercados afrontan las próximas sesiones con cuatro referencias principales: la evolución militar en Yemen y el golfo Pérsico, la capacidad del Brent para mantenerse por encima de 100 dólares, la publicación de los PMIs provisionales y las expectativas de inflación de los consumidores estadounidenses. Una estabilización geopolítica permitiría reducir parte de la prima energética; una nueva escalada, en cambio, reforzaría el riesgo de estanflación y mantendría la presión sobre la renta variable de mayor duración.
En este contexto, conviene mantener una lectura equilibrada. La economía estadounidense continúa mostrando fortaleza, China ofrece señales positivas en comercio exterior y la renta fija ha actuado parcialmente como refugio. Sin embargo, el fuerte ajuste del Nasdaq, la debilidad del Euro Stoxx 50 y el repunte del Brent indican que el mercado ha elevado claramente su percepción de riesgo. La clave será comprobar si este episodio queda limitado a una corrección táctica o termina trasladándose a inflación, márgenes y consumo.
Con la temporada de resultados ya en curso, estaremos muy pendientes de los resultados de Meta, Lam Research, Texas Instruments, Space X, Tesla y Netflix, todas compañías del sector tecnológico que podrían aclarar el panorama del sector de cara a los próximos meses.
La frase:
Y nos despedimos con la siguiente frase António Guterres, Secretario General de las Naciones Unidas: «El mundo necesita paz, la paz es el camino, pero requiere voluntad política«.
Resumen del comportamiento de principales activos financieros (19/10/2026)
El presente informe no presta asesoramiento financiero personalizado. Ha sido elaborado con independencia de las circunstancias y objetivos financieros particulares de las personas que lo reciben.
Este documento ha sido elaborado por Portocolom Agencia de Valores S.A. con la finalidad de proporcionar información general a la fecha de emisión del informe y está sujeto a cambio sin previo aviso. Portocolom Agencia de Valores S.A. no asume compromiso alguno de comunicar dichos cambios ni de actualizar el contenido del presente documento. Ni el presente documento ni su contenido constituyen una oferta, invitación o solicitud de compra o suscripción de valores o de otros instrumentos o de realización o cancelación de inversiones, ni pueden servir de base a ningún contrato, compromiso o decisión de ningún tipo.
La información que se incluye en el presente informe se ha obtenido de fuentes públicas y consideradas como fiables, y aunque se ha tenido un cuidado razonable para garantizar que la información que incluye el presente documento no sea ni incierta ni inequívoca en el momento de su publicación, no manifestamos que sea exacta y completa y no debe confiarse en ella como si lo fuera. Portocolom Agencia de Valores S.A. no asume responsabilidad alguna por cualquier pérdida, directa o indirecta, que pudiera resultar del uso de la información ofrecida en este informe. Comportamientos de variables en el pasado puede que no sean un buen indicador de su resultado en el futuro.