

Faro de los Mercados 03/11/2026
Los bancos centrales dan una pausa, pero el petróleo y la política mantienen la cautela
La última semana de octubre dejó un balance desigual. Las bolsas estadounidenses y el Ibex 35 retrocedieron, mientras que el Euro Stoxx 50 consiguió avanzar. Al mismo tiempo, las rentabilidades de la deuda pública bajaron y el petróleo corrigió desde niveles muy elevados. El mensaje conjunto es claro: los inversores siguen confiando en que la actividad económica puede resistir, pero no están dispuestos a ignorar el riesgo de que la energía vuelva a alimentar la inflación y obligue a mantener los tipos altos durante más tiempo.
La Reserva Federal y el BCE mantienen los tipos sin cambios
La Reserva Federal mantuvo el tipo de referencia en el rango del 3,75%-4,00%, mientras que el Banco Central Europeo dejó la facilidad de depósito en el 2,50%. Las dos instituciones optaron por ganar tiempo ante un escenario complejo: el crecimiento conserva cierta solidez, pero la inflación continúa por encima de los objetivos y el encarecimiento de la energía supone un riesgo adicional. La decisión no implica que el ciclo de endurecimiento haya terminado. Más bien confirma que los próximos movimientos dependerán de los datos de precios, empleo y actividad.
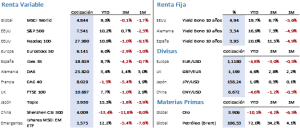
La reacción de la renta fija fue relativamente favorable en Estados Unidos. La rentabilidad del Treasury a diez años terminó cerca del 4,93%, por debajo del 4,99% de la semana anterior. En Europa, el Bund alemán bajó hasta el 3,32% y el Bono español hasta el 3,95%. La caída de las rentabilidades sugiere una búsqueda de protección y una lectura algo más prudente sobre el crecimiento, aunque los niveles absolutos siguen siendo elevados y continúan encareciendo la financiación de hogares, empresas y gobiernos.
Estados Unidos mantiene un crecimiento sólido, pero la inflación sigue presente
Los datos macroeconómicos estadounidenses ofrecieron una combinación incómoda para la política monetaria. El PIB del tercer trimestre creció un 3,4% en tasa anualizada, por encima del 3,2% esperado y del 2,2% registrado en el segundo trimestre. La confianza del consumidor de The Conference Board también mejoró hasta 91,7 puntos desde 84,2. Sin embargo, el índice de precios del consumo personal de septiembre subió hasta el 3,6%, en línea con lo previsto, pero todavía lejos del objetivo de estabilidad de precios de la Reserva Federal.
Esta mezcla de crecimiento e inflación explica por qué el mercado no puede dar por cerrada la discusión sobre los tipos. Una economía fuerte reduce el riesgo inmediato de recesión, pero también permite que la Reserva Federal mantenga una política restrictiva. Durante los próximos días cobrarán importancia la encuesta JOLTS de vacantes, el empleo privado de ADP, las nóminas no agrícolas y la tasa de desempleo de octubre. Un mercado laboral resiliente reforzaría la idea de tipos altos durante más tiempo; una desaceleración clara aliviaría parte de la presión sobre los bonos y las compañías de crecimiento.
El resultado de la jornada electoral que se celebra hoy 3 de noviembre en Estados Unidos definirá el futuro de las políticas del gobierno. La situación en Irán, las políticas económicas y las relaciones internacionales se verán más o menos afectadas en función de la decisión de los ciudadanos.
Europa crece más de lo previsto, aunque sigue expuesta al shock energético
La zona euro sorprendió positivamente con un crecimiento interanual del 1,3% en el tercer trimestre, frente al 1,1% estimado. Sin embargo, la tasa de desempleo de septiembre subió una décima hasta el 6,5%, y el dato de agosto fue revisado al mismo nivel. La región continúa mostrando una expansión moderada y desigual, con una sensibilidad superior a la de Estados Unidos ante el coste de la energía, las tensiones fiscales y la incertidumbre política.
Esta semana se publicarán los PMIs manufactureros de octubre, la estimación preliminar de inflación de la zona euro y las ventas minoristas de septiembre. El punto central será comprobar si la actividad industrial logra estabilizarse y si el petróleo caro empieza a trasladarse de forma más visible a los precios. Un repunte de la inflación limitaría el margen del BCE, mientras que unos PMIs débiles aumentarían la preocupación por el crecimiento. Francia seguirá siendo una referencia relevante por la tensión política y fiscal que ya está afectando a su mercado de deuda.
La renta variable termina la semana con un comportamiento mixto
El S&P 500 perdió un 0,72% y cerró en 7.580,90 puntos, mientras que el Nasdaq 100 retrocedió un 1,98% hasta 28.384,85. La tecnología volvió a mostrar una mayor sensibilidad al coste de financiación y a las dudas sobre la rentabilidad futura de las grandes inversiones en inteligencia artificial. Los resultados empresariales confirmaron que el crecimiento relacionado con la IA continúa, pero también que el mercado exige una monetización visible y un control razonable del gasto en centros de datos, servidores y semiconductores.
En Europa, el Euro Stoxx 50 avanzó un 1,04% hasta 6.131,31 puntos, pero el Ibex 35 cayó un 1,77% hasta 18.652,90. El MSCI World cedió un 0,25%, reflejando un tono global ligeramente negativo. La dispersión entre índices y sectores sigue siendo elevada: energía, banca y valores defensivos pueden beneficiarse de tipos altos o de un petróleo caro, mientras que tecnología, consumo discrecional y compañías muy endeudadas suelen sufrir más cuando aumentan las exigencias de rentabilidad.
El petróleo corrige, pero continúa siendo el principal riesgo para el mercado
El Brent bajó un 2,82% en la semana, hasta 113,43 dólares por barril. La corrección ofrece cierto alivio, pero no cambia el escenario de fondo: el crudo permanece en niveles capaces de presionar la inflación, los márgenes empresariales y el consumo. La evolución del conflicto en Oriente Medio y la seguridad de las rutas próximas al estrecho de Ormuz seguirán determinando la prima de riesgo energética. Mientras no exista una desescalada clara, cualquier incidente puede provocar movimientos bruscos.
Los metales preciosos también corrigieron. El oro cayó un 2,72% hasta 3.898,90 dólares por onza y la plata perdió un 8,66% hasta 49,28 dólares. La caída demuestra que un entorno geopolítico incierto no garantiza subidas continuas de los activos refugio. Las tomas de beneficios, la liquidez y las expectativas sobre los tipos reales pueden pesar tanto como el riesgo político. El euro, por su parte, se depreció un 0,38% frente al dólar y cerró en 1,1160.
La política estadounidense y el empleo centran la semana
Las elecciones legislativas estadounidenses del 3 de noviembre serán la principal cita política. El mercado valorará la composición del Congreso y sus posibles efectos sobre fiscalidad, regulación, energía, sanidad, defensa e infraestructuras. Más que el resultado aislado, importará la capacidad de la nueva mayoría para aprobar medidas y la reacción de la Administración. En los días previos puede aumentar la prudencia, especialmente si las encuestas anticipan un resultado ajustado o si se cuestiona el proceso electoral.
En el plano empresarial, la atención se dirigirá a Apple, Palantir, AMD, Qualcomm, McDonald’s, Uber, MercadoLibre, Airbnb, ConocoPhillips y Berkshire Hathaway. Sus cifras permitirán evaluar cuatro asuntos: la demanda tecnológica y de inteligencia artificial, la fortaleza del consumo, la evolución de los viajes y el impacto del petróleo sobre el sector energético. La temporada de resultados será especialmente útil para comprobar si el crecimiento de beneficios justifica unas valoraciones todavía elevadas en algunos segmentos del mercado.
Perspectivas para los próximos días
El escenario central sigue siendo de crecimiento positivo, inflación elevada y tipos de interés restrictivos. La pausa de la Reserva Federal y del BCE reduce la presión inmediata, pero no elimina el riesgo de nuevas subidas si la energía y los precios vuelven a acelerarse. Por ello, la dirección de los mercados dependerá de tres factores: el resultado electoral en Estados Unidos, la evolución del petróleo y la calidad de los datos de empleo. Una moderación simultánea de inflación y actividad favorecería a bonos y tecnología. En cambio, un petróleo más caro unido a un empleo fuerte mantendría la presión sobre las rentabilidades y aumentaría la volatilidad bursátil.
La frase:
Y nos despedimos con la siguiente frase de John James Audubon, naturalista y pintor francés, nacionalizado estadounidense en 1812, considerado como el primer ornitólogo de América: “Un verdadero conservacionista es una persona que sabe que el mundo no es una donación de sus padres, sino un préstamo de sus hijos«.
Resumen del comportamiento de principales activos financieros (3/11/2026)