

Faro de Mercados 10/11/2026
Las elecciones estadounidenses y el desplome del petróleo devuelven el optimismo a unos mercados que recuperan el apetito por el riesgo
La última semana supuso un importante cambio de tono para los mercados financieros. Tras varias semanas dominadas por la preocupación energética, la incertidumbre geopolítica y el temor a un nuevo repunte de la inflación, los inversores encontraron motivos para recuperar parte del optimismo perdido. La combinación de unos resultados electorales en Estados Unidos interpretados como moderadores del riesgo político, una fuerte caída del petróleo y la caída de la rentabilidad de la deuda soberana favoreció una mejora generalizada del sentimiento de mercado.
El movimiento más relevante fue, sin duda, la corrección experimentada por el petróleo. Después de haber alcanzado niveles máximos de más de una década a finales de octubre, el Brent registró una caída semanal superior al 13%, constituyendo uno de los movimientos más significativos del año. Este ajuste alivió parte de los temores inflacionistas y permitió a los inversores centrar nuevamente su atención en los fundamentales de la economía mundial, que continúan mostrando una capacidad de resistencia superior a la prevista hace apenas unos meses.
Las elecciones legislativas estadounidenses reducen parte de la incertidumbre política
El principal acontecimiento político de la semana fue la celebración de las elecciones legislativas en Estados Unidos. La recuperación del Congreso por parte del Partido Demócrata fue interpretada favorablemente por una parte significativa de los mercados, al entenderse como un factor capaz de introducir mayores contrapesos institucionales y reducir el riesgo de decisiones especialmente agresivas en materia comercial, fiscal o regulatoria.
Los inversores consideran que un mayor equilibrio entre poderes reduce la probabilidad de cambios bruscos en la orientación económica de la primera economía mundial. En un entorno en el que la política influye cada vez más en la evolución de los mercados financieros, cualquier elemento que contribuya a mejorar la previsibilidad es normalmente recibido con agrado. No obstante, continúan existiendo numerosos elementos de incertidumbre bajo la administración Trump.
Oriente Medio deja de ser el principal factor de preocupación para la energía
Durante gran parte del mes de octubre, la evolución de las tensiones entre Estados Unidos e Irán concentró la atención de los mercados. Los temores a posibles interrupciones en el suministro energético internacional impulsaron las cotizaciones del petróleo hasta niveles que no se observaban desde hacía más de una década. Sin embargo, durante la última semana predominó una percepción más favorable. Los inversores comenzaron a descontar una menor probabilidad de interrupciones relevantes en el transporte internacional de crudo y una posible moderación de las tensiones diplomáticas. Como consecuencia, el Brent retrocedió un 13,3%, corrigiendo buena parte de las fuertes subidas acumuladas anteriormente.
Europa mantiene el crecimiento, aunque continúa mostrando una mayor fragilidad que Estados Unidos
Los datos europeos publicados durante la semana ofrecieron señales mixtas. La inflación preliminar de octubre se situó en el 4%, mientras que la inflación subyacente permaneció estable en el 2,5%. Por su parte, los indicadores adelantados continúan mostrando una expansión moderada de la actividad económica. Sin embargo, las ventas minoristas registraron una caída del 0,7%, reflejando una evolución más débil del consumo privado. Este comportamiento continúa siendo uno de los principales elementos de vulnerabilidad para la economía europea.
A ello se suman diversas incertidumbres políticas y fiscales presentes en varios países de la región, especialmente en Francia y España. Estas circunstancias explican que Europa continúe siendo percibida por numerosos inversores como una economía relativamente más sensible a los cambios en el entorno internacional.
Estados Unidos continúa siendo la economía más sólida entre las grandes regiones desarrolladas
La economía estadounidense volvió a ofrecer señales de fortaleza. Los indicadores de actividad (PMIs) mostraron una evolución positiva tanto en manufacturas como en servicios, mientras que los pedidos de fábrica continuaron creciendo a un ritmo razonable.
Especialmente relevante fue el informe oficial de empleo. Las nóminas no agrícolas aumentaron en 165.000 puestos de trabajo frente a los 65.000 previstos por el consenso de mercado, mientras que la tasa de desempleo descendió hasta el 4,1%. Estos datos reflejan que el mercado laboral mantiene una fortaleza considerable y continúa actuando como uno de los principales soportes de la economía estadounidense.
Comportamiento dispar en las bolsas internacionales
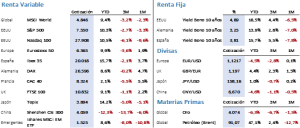
La renta variable mostró una evolución desigual entre regiones. Estados Unidos registró una semana de consolidación después de las fuertes subidas acumuladas durante los últimos meses. El S&P 500 retrocedió un 2,61%, mientras que el Nasdaq 100 cayó un 4,91%, reflejando una mayor presión sobre las compañías tecnológicas de gran capitalización. Las elevadas valoraciones alcanzadas por parte del sector tecnológico y las dudas generadas sobre la velocidad de desarrollo de la IA tras el vuelco electoral en Estados Unidos provocaron una fuerte caída en la sesión del jueves corregida parcialmente el viernes.
En Europa, por el contrario, la evolución fue notablemente más favorable. El Euro Stoxx 50 avanzó un 0,64%, mientras que el Ibex 35 lideró las ganancias entre los principales mercados desarrollados con una subida del 3,84%. La fuerte corrección del petróleo y el descenso de las rentabilidades de la deuda favorecieron especialmente a los sectores financieros e industriales, permitiendo que las bolsas europeas recuperaran parte del terreno perdido durante el mes de octubre.
La renta fija recupera atractivo tras la caída de las rentabilidades
Los mercados de deuda pública registraron una evolución favorable a lo largo de la semana. La caída del petróleo contribuyó a reducir las preocupaciones inflacionistas y favoreció una relajación de las rentabilidades de los principales bonos soberanos.
En Estados Unidos, la rentabilidad del bono del Tesoro a diez años descendió desde el 4,93% hasta el 4,86%, mientras que el Bund alemán pasó del 3,32% al 3,25%. El bono español también registró una evolución positiva, reduciendo su rentabilidad desde el 3,95% hasta el 3,84%.
El petróleo corrige con fuerza mientras los metales preciosos recuperan protagonismo
Los mercados de materias primas protagonizaron algunos de los movimientos más destacados de la semana. El Brent registró una caída del 13,3%, pasando de ser uno de los principales focos de preocupación para los inversores a convertirse en uno de los factores que más contribuyeron a mejorar el sentimiento de mercado.
Al mismo tiempo, los metales preciosos recuperaron protagonismo. El oro avanzó un 4,51% y la plata un 5,40%, beneficiándose del descenso de las rentabilidades reales y de la persistencia de determinados riesgos geopolíticos que continúan presentes en el escenario internacional.
En el mercado de divisas apenas se produjeron movimientos significativos.
Claves para la semana que comienza
La atención de los mercados estará centrada en cuatro factores principales: la publicación del IPC estadounidense de octubre, con especial a la evolución de la inflación subyacente y la estimación preliminar del PIB europeo.
Si las cifras de inflación continúan mostrando una tendencia moderadora y la actividad económica mantiene la fortaleza observada durante las últimas semanas, los mercados podrían consolidar la recuperación iniciada recientemente. Sin embargo, la persistencia de riesgos geopolíticos y las elevadas valoraciones de algunos activos aconsejan mantener una visión prudente y selectiva.
La frase:
Y nos despedimos con una frase de un conocido proverbio africano, plasmado en el muro de Berlín por los artistas Kani Alavi y Muriel Raoux: “Muchas pequeñas personas en muchos pequeños lugares que hacen pequeñas cosas pueden cambiar la faz del mundo.”
Resumen del comportamiento de principales activos financieros (10/11/2026)