
Faro de Mercados 16/11/2026
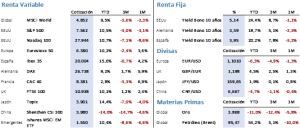
La última semana estuvo marcada por una recuperación generalizada de los activos de riesgo. Los principales índices bursátiles avanzaron con fuerza pese a un entorno macroeconómico complejo y a una intensa incertidumbre geopolítica. El S&P 500 ganó un 2,14%, el Nasdaq 100 un 3,53%, el Euro Stoxx 50 un 3,51% y el Ibex 35 un 3,36%, consolidándose por encima de los 20.000 puntos. La mejora del sentimiento inversor convivió con un mensaje menos favorable procedente de la inflación y de los mercados de deuda. Los datos de precios conocidos en Estados Unidos y España fueron superiores a lo esperado, lo que redujo las expectativas de bajadas de tipos de interés a corto plazo.
Renta variable: liderazgo de Europa y recuperación tecnológica
Las bolsas reaccionaron positivamente a unos resultados empresariales generalmente sólidos y a la percepción de que la economía global continúa creciendo, aunque a un ritmo más moderado. Estados Unidos volvió a apoyarse en los grandes valores tecnológicos, mientras que Europa destacó por el comportamiento de la banca y de las compañías energéticas. El Ibex 35 fue uno de los índices más fuertes gracias al apoyo de entidades financieras, Repsol, Redeia y Endesa. La semana también estuvo marcada por la crisis corporativa de Nvidia tras la dimisión de Jensen Huang, una noticia que generó episodios de volatilidad pero que no impidió la recuperación de los índices.
Renta fija: los bonos vuelven a reflejar presión inflacionista
La otra cara de las subidas bursátiles fue el comportamiento de la deuda pública. La rentabilidad del Treasury estadounidense a diez años ascendió del 4,86% al 5,15%, mientras que el Bund alemán pasó del 3,25% al 3,38% y el bono español del 3,84% al 3,94%. El mensaje es claro: los inversores siguen exigiendo una rentabilidad más elevada ante el riesgo de que la inflación tarde más tiempo en converger hacia los objetivos de los bancos centrales. El mercado descuenta una política monetaria más prudente tanto por parte de la Reserva Federal como del Banco Central Europeo.
Materias primas y divisas: corrección del oro y estabilidad del petróleo
Los activos alternativos mostraron un comportamiento mixto. El oro retrocedió un 4,6% y la plata un 5,4%, afectados por el repunte de los tipos de interés reales. El Brent también corrigió ligeramente hasta los 95,8 dólares por barril, aunque continúa en niveles históricamente elevados debido a las tensiones geopolíticas en Oriente Medio y al riesgo asociado al estrecho de Ormuz. En el mercado de divisas el euro perdió terreno frente al dólar, cerrando el cruce EUR/USD en 1,1023, reflejo de la mayor fortaleza relativa de la economía estadounidense y de unas expectativas de tipos más elevadas.
Inflación y crecimiento: el principal foco de atención
La inflación volvió a ocupar el centro del debate económico. En España el IPC alcanzó el 4,9%, el nivel más alto desde comienzos de 2023, impulsado por el encarecimiento de la energía. En Estados Unidos el IPC mensual de octubre creció un 0,4%, una décima por encima de lo esperado. Paralelamente, los precios industriales continuaron acelerándose. En Europa, el crecimiento económico se mantiene positivo pero moderado, mientras que China sigue mostrando una divergencia notable entre una producción industrial sólida y una demanda interna todavía débil.
Empresas: resultados y cambios corporativos relevantes
La atención empresarial estuvo centrada en Jensen Huang y en la crisis de gobernanza que atraviesa Nvidia, tras la dimisión de su fundador y consejero delegado en un contexto marcado por investigaciones regulatorias y acusaciones relacionadas con presuntas exportaciones irregulares de tecnología avanzada hacia China. La noticia provocó un aumento significativo de la volatilidad en el conjunto del sector tecnológico y reavivó el debate sobre la dependencia del mercado respecto a un reducido grupo de compañías vinculadas a la inteligencia artificial. La atención de los inversores se centrará ahora en la publicación de los resultados trimestrales de Nvidia esta misma semana, una cita clave para evaluar la evolución de la demanda de semiconductores avanzados, el ritmo de inversión en infraestructuras de inteligencia artificial y la capacidad de la compañía para mantener las elevadas expectativas de crecimiento que han respaldado la fuerte revalorización del sector durante los últimos años.
Geopolítica: Oriente Medio sigue condicionando a los mercados
La incertidumbre geopolítica continúa siendo uno de los factores más relevantes para los inversores. La posible evolución de la guerra con Irán y la situación del estrecho de Ormuz siguen teniendo impacto directo sobre la energía y la inflación global.
Durante la semana también se confirmó la celebración de una inédita reunión entre Donald Trump, Xi Jinping y Vladimir Putin en el marco de la cumbre de APEC. Los mercados observan este encuentro con interés por sus posibles implicaciones sobre comercio internacional, materias primas y estabilidad geopolítica.
Qué vigilar esta semana
La agenda económica de los próximos días estará centrada en tres referencias principales. En Estados Unidos se publicarán las ventas minoristas, la producción industrial y las actas de la última reunión de la Reserva Federal. En Europa destacarán la producción industrial, el índice ZEW de confianza inversora y la confirmación definitiva de la inflación de octubre. En China la atención se dirigirá a la producción industrial y a la tasa de desempleo.
Desde el punto de vista político, el mercado seguirá muy de cerca la campaña electoral española de cara a las elecciones del 29 de noviembre, así como cualquier avance diplomático relacionado con Irán y la futura reunión entre Estados Unidos, China y Rusia. Todo ello determinará si las bolsas son capaces de prolongar las ganancias recientes o si la presión procedente de la inflación y los bonos vuelve a imponerse.
La frase:
Y nos despedimos con la siguiente frase de León Tolstói, escritor ruso, considerado uno de los escritores más importantes de la literatura mundial: “En medio del invierno, encuentro dentro de mí el verano invisible”.
Resumen del comportamiento de principales activos financieros (16/11/2026)